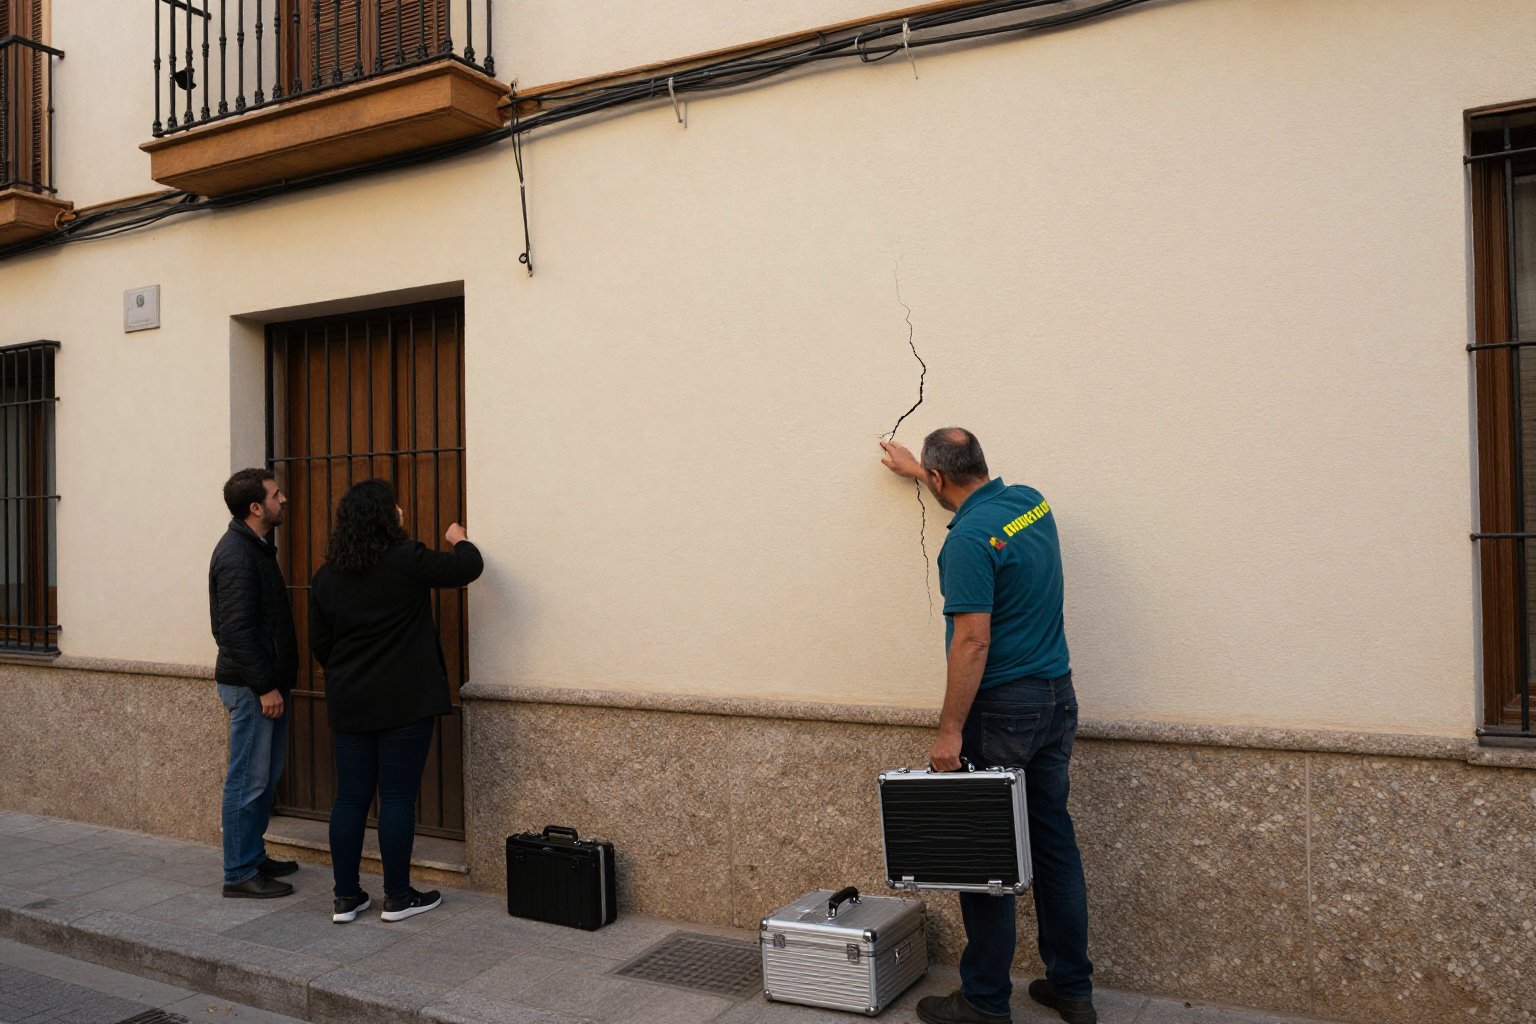
Llega el aviso al grupo de WhatsApp de la comunidad: «Se ha inundado el portal por una rotura en la bajante». En ese momento, todos los vecinos se hacen la misma pregunta: ¿lo cubre el seguro de la comunidad? La respuesta, como ocurre con casi todo en el mundo de los seguros, depende. Depende de la póliza contratada, de dónde se originó el daño y de si los elementos afectados son comunes o privativos.
Entender bien qué cubre y qué no cubre el seguro de una comunidad de propietarios es fundamental para evitar conflictos entre vecinos, reclamaciones mal dirigidas y, sobre todo, disgustos económicos innecesarios. En este artículo te lo explicamos todo con detalle.
¿Es obligatorio tener seguro en una comunidad de propietarios?
Esta es la primera pregunta que muchas juntas de propietarios se plantean. La respuesta corta es: dependen de la comunidad autónoma y del tipo de inmueble.
La Ley de Propiedad Horizontal no impone con carácter general la obligación de contratar un seguro para todas las comunidades. Sin embargo, sí establece que la junta de propietarios debe aprobar los gastos necesarios para el correcto mantenimiento del inmueble y la cobertura de responsabilidades frente a terceros.
Por otro lado, varias comunidades autónomas sí han regulado la obligatoriedad de determinadas coberturas, especialmente la de responsabilidad civil, para edificios de viviendas. Asimismo, cuando existe una hipoteca sobre elementos comunes o la comunidad gestiona instalaciones especiales (ascensores, piscinas, instalaciones deportivas), la contratación de seguros específicos puede ser exigida por normativa sectorial.
Además, hay que tener en cuenta que muchos bancos exigen que el edificio tenga seguro de daños cuando financian la compra de viviendas en régimen de propiedad horizontal.
En la práctica, la inmensa mayoría de comunidades de propietarios en España cuentan con un seguro de comunidad, y hacen bien: los riesgos de no tenerlo —económicos y legales— son considerables.
Coberturas habituales del seguro de comunidad
Un seguro de comunidad estándar suele estructurarse en torno a tres grandes bloques de cobertura. Conocerlos te ayudará a valorar si la póliza de tu comunidad es suficiente o si convendría revisarla en la próxima junta de propietarios.
1. Daños al continente del edificio
Esta es la cobertura principal y la que mayor volumen de indemnizaciones genera. El continente es la estructura del edificio: muros, fachadas, cubiertas, elementos estructurales, instalaciones fijas comunes (fontanería, electricidad, ascensores, calefacción central) y los elementos privativos adheridos al inmueble.
Los riesgos cubiertos habituales son:
- Incendio, explosión y rayo: cobertura básica presente en prácticamente todas las pólizas.
- Daños por agua: roturas de tuberías, filtraciones, desbordamientos de aparatos. Es una de las coberturas más utilizadas en comunidades residenciales.
- Fenómenos atmosféricos: viento, granizo, nieve, inundación por lluvia torrencial (aunque esta última a veces queda excluida o limitada).
- Rotura de cristales: lunas de portales, claraboyas y elementos comunes acristalados.
- Daños eléctricos: sobretensiones o cortocircuitos que afecten a instalaciones comunes.
- Vandalismo y actos malintencionados.
Importante: el seguro de comunidad cubre el continente, no el contenido de los pisos privados. Los muebles, electrodomésticos y enseres de cada propietario son responsabilidad del seguro del hogar de cada vivienda.
2. Responsabilidad civil de la comunidad
Esta cobertura protege a la comunidad frente a reclamaciones de terceros por daños personales o materiales causados por los elementos comunes del edificio. Ejemplos habituales:
- Un vecino o viandante sufre una caída en el portal por suelo mojado o deficiente mantenimiento.
- Una gotera en la cubierta provoca daños en el piso del último piso.
- Una teja desprendida daña un vehículo estacionado.
- El ascensor falla y una persona queda atrapada sufriendo una crisis de ansiedad.
La responsabilidad civil es, probablemente, la cobertura más importante desde el punto de vista legal, ya que la comunidad de propietarios puede ser demandada como entidad por los daños derivados de sus instalaciones o del deficiente mantenimiento de los elementos comunes.
3. Defensa jurídica
Muchas pólizas incluyen cobertura de defensa jurídica que permite a la comunidad afrontar reclamaciones judiciales, contratar abogados y procuradores, y defender sus intereses ante procedimientos administrativos o civiles sin coste adicional (dentro de los límites pactados).
Coberturas opcionales o adicionales
Más allá del núcleo básico, las aseguradoras ofrecen coberturas adicionales que la comunidad puede contratar según sus características y necesidades. Un buen administrador de fincas debería asesorar sobre cuáles son convenientes para cada edificio.
| Cobertura adicional | ¿Para qué sirve? | ¿Cuándo interesa? |
|---|---|---|
| Todo riesgo accidental | Cubre daños accidentales no previstos expresamente | Edificios antiguos o con muchas instalaciones |
| Pérdida de alquileres | Compensa las rentas no cobradas si el edificio queda inhabitable | Comunidades con locales o pisos en alquiler |
| Robo en zonas comunes | Cubre robos en trasteros comunes, cuartos de contadores, etc. | Edificios con zonas comunes de acceso |
| Daños estéticos | Repone aunque no haya daño estructural (pintura, revestimientos) | Comunidades con criterios estéticos exigentes |
| Placas solares y equipos especiales | Cubre instalaciones de autoconsumo u otros equipos técnicos | Comunidades con paneles fotovoltaicos |
| Piscinas e instalaciones deportivas | Responsabilidad civil específica de estas instalaciones | Urbanizaciones con zonas recreativas |
Qué NO cubre el seguro de comunidad
Aquí está la parte que más confusión genera y más conflictos provoca entre vecinos. Veamos los principales supuestos de exclusión o limitación que suelen aparecer en las pólizas:
Los daños al interior de las viviendas privativas
El seguro de comunidad no cubre los daños que sufran los bienes dentro de cada piso, aunque el origen del siniestro sea un elemento común. Si una tubería comunitaria revienta y daña el suelo de madera de tu salón, la comunidad responde por la reparación de la tubería, pero los daños en tu parquet los debe cubrir tu seguro del hogar.
Esta distinción es fuente constante de malentendidos y reclamaciones cruzadas entre propietarios y la comunidad.
El desgaste, la vejez y la falta de mantenimiento
Los seguros cubren siniestros, es decir, eventos imprevistos. No cubren el deterioro progresivo derivado del uso normal o de la falta de mantenimiento. Si la fachada se deteriora por antigüedad, si las tuberías presentan corrosión crónica o si el ascensor falla por no haberse revisado correctamente, la aseguradora puede rechazar o limitar la indemnización.
Esto refuerza la importancia de que el administrador de fincas lleve al día el mantenimiento preventivo del edificio y guarde documentación de todas las revisiones.
Daños causados por obras realizadas por propietarios
Si un propietario realiza obras en su vivienda que causan daños en elementos comunes (por ejemplo, taladra y rompe una tubería empotrada), el seguro de comunidad no suele cubrir estos daños. La responsabilidad recae sobre el propietario causante.
Inundaciones por desbordamiento de ríos o riadas
Los fenómenos atmosféricos extraordinarios —como inundaciones por desbordamiento de cauces o terremotos— están excluidos de los seguros ordinarios porque quedan cubiertos por el Consorcio de Compensación de Seguros, el organismo público que gestiona la cobertura de riesgos extraordinarios en España. Para acceder a esta cobertura, la póliza debe estar al corriente de pago y el siniestro debe declararse correctamente.
Daños intencionados por la propia comunidad
Obvio, pero conviene mencionarlo: los daños causados voluntariamente por la propia comunidad o por sus representantes no están cubiertos.
El contenido de los locales y zonas privativas
Los muebles, equipos informáticos o mercancías de los locales comerciales de la planta baja tampoco están cubiertos por el seguro de comunidad. Cada propietario o arrendatario de local debe tener su propio seguro de comercio.
Cómo actuar ante un siniestro en la comunidad
Cuando ocurre un siniestro, los pasos a seguir son determinantes para que la indemnización llegue sin problemas:
- Comunicar el siniestro a la aseguradora cuanto antes: la póliza suele establecer un plazo (generalmente 7 días hábiles desde que se conoce el daño).
- No realizar reparaciones definitivas antes de la peritación: el perito de la aseguradora necesita ver los daños in situ.
- Documentar todo con fotografías y vídeos: cuanta más evidencia, mejor.
- Informar al administrador de fincas: es quien conoce la póliza, gestiona la comunicación con la aseguradora y puede agilizar el proceso.
- Identificar el origen del daño: si el origen es un elemento privativo (por ejemplo, una lavadora), la reclamación irá al seguro del hogar del propietario causante.
- Guardar todas las facturas y presupuestos de reparaciones de emergencia que haya sido necesario hacer.
El papel del administrador de fincas en la gestión del seguro
El administrador de fincas no es solo quien convoca la junta o recauda los gastos de comunidad. En lo relativo al seguro, su papel es fundamental:
- Asesorar sobre la cobertura adecuada para las características del edificio.
- Revisar periódicamente la póliza para asegurarse de que las coberturas y capitales asegurados son suficientes (el coste de reconstrucción del edificio puede haberse encarecido con los años).
- Gestionar la comunicación con la aseguradora en caso de siniestro.
- Mediar entre propietarios cuando hay disputas sobre qué cubre la comunidad y qué debe reclamar cada vecino a su propio seguro.
- Presentar a la junta de propietarios comparativas de pólizas cuando llegue el momento de renovar o cambiar de administrador y actualizar contratos.
Un administrador sin experiencia o poco implicado puede costarte caro cuando llegue el momento de un siniestro importante. La gestión documental y el seguimiento del expediente marcan la diferencia entre cobrar en plazo o entrar en un proceso largo y frustrante.
Cómo revisar y mejorar el seguro de tu comunidad
Si eres presidente de comunidad o simplemente un propietario implicado, aquí tienes una checklist para evaluar si el seguro actual es el adecuado:
- ¿El capital asegurado del continente está actualizado? El valor de reconstrucción del edificio aumenta con la inflación y con los precios de la construcción.
- ¿Están cubiertas las instalaciones especiales? Ascensores, grupos de presión, paneles solares, piscinas...
- ¿El límite de responsabilidad civil es suficiente? Para edificios medianos o grandes, límites inferiores a 600.000 € pueden quedarse cortos.
- ¿Existe cobertura de defensa jurídica?
- ¿Cuándo vence la póliza? La renovación automática puede hacerse en condiciones desfavorables si nadie la revisa.
- ¿Se ha comunicado a la aseguradora alguna modificación relevante del edificio (obras de rehabilitación, nuevas instalaciones)?
Estas cuestiones deberían tratarse al menos una vez al año, idealmente en la junta de propietarios ordinaria, con el administrador como guía.
Cuando el conflicto entre vecinos llega por culpa del seguro
Uno de los escenarios más habituales de tensión en una comunidad es el siguiente: hay una gotera que afecta a dos pisos, el origen no está claro (¿es la terraza comunitaria o la terraza privativa del vecino de arriba?), y nadie quiere asumir la responsabilidad.
En estos casos, la Ley de Propiedad Horizontal establece criterios claros sobre qué elementos son comunes y cuáles son privativos. Si la terraza es de uso privativo pero de mantenimiento comunitario, la responsabilidad puede ser compartida. El administrador de fincas debe interpretar correctamente el título constitutivo y los estatutos de la comunidad para determinar a quién corresponde actuar y qué seguro debe intervenir.
Sin un profesional que medie con criterio, estos conflictos pueden derivar en procedimientos judiciales entre vecinos que deterioran la convivencia y generan gastos innecesarios.
Comunvia: tecnología y experiencia al servicio de tu comunidad
En Comunvia entendemos que gestionar bien el seguro de una comunidad de propietarios requiere conocimiento técnico, capacidad de negociación con aseguradoras y comunicación fluida entre todos los propietarios.
Por eso combinamos la experiencia de un administrador de fincas colegiado con una app propia impulsada por inteligencia artificial que permite a los propietarios consultar el estado de los siniestros, acceder a la documentación de la póliza, comunicar incidencias y recibir notificaciones en tiempo real. Toda la información del seguro, disponible y organizada, sin depender de llamadas o emails que se pierden.
Si tu comunidad lleva tiempo con la misma póliza sin revisarla, o si sientes que la gestión actual no es lo ágil que debería, puede que sea el momento de cambiar de administrador y apostar por un servicio que combine lo mejor de la experiencia humana y la tecnología.
Conclusión: no esperes al siniestro para conocer tu póliza
El seguro de comunidad es una pieza clave en la gestión de cualquier edificio en régimen de propiedad horizontal. Saber qué cubre —y sobre todo qué no cubre— te permite actuar con rapidez cuando ocurre un siniestro, evitar conflictos entre vecinos y proteger el patrimonio colectivo de la comunidad.
Los puntos esenciales que debes recordar:
- Cubre el continente del edificio y la responsabilidad civil de la comunidad, no el contenido de los pisos privados.
- No cubre el desgaste, la falta de mantenimiento ni los daños intencionados.
- Los fenómenos extraordinarios (inundaciones, terremotos) los gestiona el Consorcio de Compensación de Seguros.
- Un buen administrador de fincas es imprescindible para gestionar la póliza y los siniestros correctamente.
- Revisa la póliza al menos una vez al año en la junta de propietarios.
¿Quieres saber si el seguro de tu comunidad está bien dimensionado y bien gestionado? Solicita información a Comunvia y te ayudamos a hacer una revisión sin compromiso.
¿Tu comunidad merece un administrador mejor?
Comunvia combina un administrador de fincas colegiado con una app de IA. Sin permanencia forzosa ni coste de cambio de administrador.
Solicitar información gratis